Fazer residência médica é um objetivo importante para muitos profissionais que desejam se especializar. No entanto, essa etapa exige mais do que preparação acadêmica. Também é necessário cuidar da vida financeira.
Durante a residência, a rotina costuma ser intensa. O médico residente precisa conciliar trabalho, estudos, provas e outras atividades. Ao mesmo tempo, existem despesas com moradia, alimentação, transporte e formação profissional.
Por isso, o planejamento financeiro para residência médica deve começar antes mesmo da aprovação. Quanto mais cedo você organizar o orçamento, maior será sua capacidade de enfrentar os próximos anos com mais tranquilidade.
Além disso, quando as despesas são conhecidas antecipadamente, fica mais fácil identificar possíveis dificuldades e encontrar soluções antes que elas se tornem um problema.
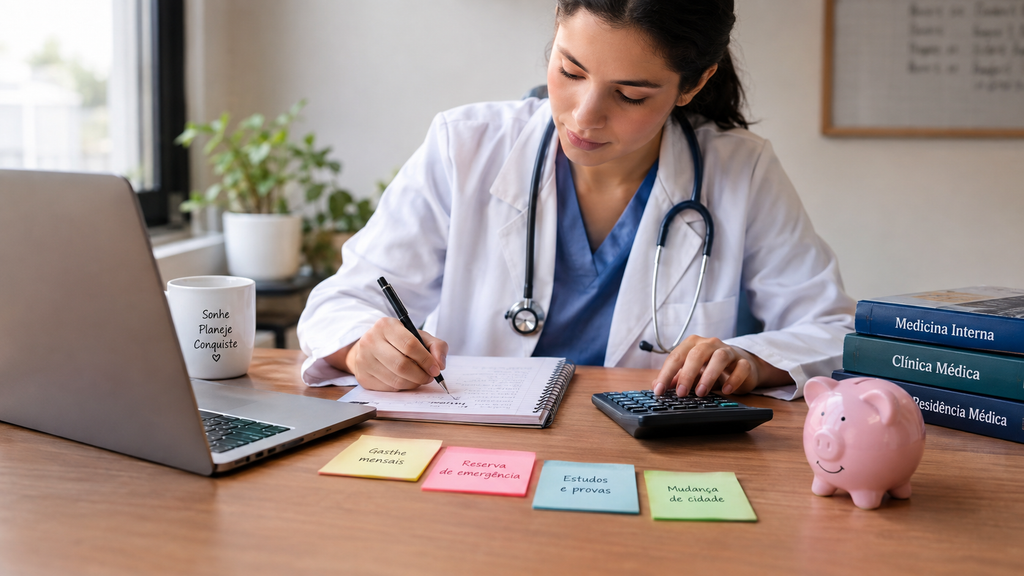
Neste artigo, você vai entender como organizar suas finanças antes da residência médica. Também verá como calcular os gastos, montar uma reserva financeira e prever possíveis despesas durante esse período.
1. Faça uma estimativa do seu custo de vida
O primeiro passo para fazer um bom planejamento financeiro para residência médica é descobrir quanto custa manter seu padrão de vida.
Para começar, anote todas as despesas que você possui atualmente. Em seguida, faça uma nova estimativa pensando na realidade que terá durante a residência.
Considere gastos como:
- Aluguel;
- Alimentação;
- Energia elétrica;
- Água;
- Internet;
- Telefone;
- Transporte;
- Medicamentos;
- Higiene pessoal;
- Lazer;
- Materiais de estudo;
- Cursos;
- Outras despesas pessoais.
Além desses gastos, considere também as mudanças que podem acontecer depois da aprovação.
Por exemplo, você pode precisar mudar de cidade. Nesse caso, o aluguel pode aumentar. Da mesma forma, o transporte pode ficar mais caro e o custo da alimentação pode ser diferente.
Portanto, não use apenas seu orçamento atual como referência.
Em vez disso, faça uma projeção específica para o período da residência. Dessa maneira, você terá uma visão mais próxima da realidade financeira que poderá encontrar.
Exemplo de orçamento mensal
Imagine que um médico residente tenha os seguintes gastos estimados:
| Despesa | Valor mensal |
|---|---|
| Aluguel | R$ 1.500 |
| Alimentação | R$ 900 |
| Transporte | R$ 300 |
| Internet e celular | R$ 150 |
| Energia, água e gás | R$ 250 |
| Estudos | R$ 300 |
| Lazer | R$ 200 |
| Outras despesas | R$ 300 |
| Total | R$ 3.900 |
Os valores acima servem apenas para demonstrar como o cálculo pode ser feito. Na prática, o custo real pode ser maior ou menor.
Isso acontece porque cada pessoa possui uma realidade diferente. Além disso, o custo de vida varia bastante entre cidades e regiões.
Por isso, procure utilizar seus próprios gastos como referência. Assim, a projeção será muito mais útil para o seu planejamento.
2. Descubra quanto você receberá durante a residência
Depois de calcular suas despesas, você precisa estimar qual será sua renda durante a residência médica.
A bolsa de residência será uma das principais fontes de recursos para muitos residentes. Entretanto, não basta considerar somente o valor recebido.
É necessário comparar a renda mensal com o custo de vida estimado.
Imagine, por exemplo, que suas despesas mensais sejam de R$ 4.000, enquanto sua renda disponível seja de R$ 3.500.
Nesse cenário, existiria uma diferença de R$ 500 por mês.
À primeira vista, esse valor pode parecer pequeno. Porém, quando analisamos vários meses, o impacto pode ser significativo.
Se a diferença permanecer durante 24 meses:
R$ 500 × 24 = R$ 12.000
Dessa forma, seriam necessários R$ 12 mil para cobrir essa diferença ao longo de dois anos.
Por isso, faça essa conta antes de começar.
Além disso, verifique se você terá outras fontes de recursos. Algumas pessoas podem contar com economias anteriores ou apoio familiar. Por outro lado, outras precisarão arcar sozinhas com todas as despesas.
Consequentemente, cada situação exige um planejamento diferente.
3. Monte uma reserva financeira antes da residência
Uma das principais estratégias para quem está se preparando para a residência é formar uma reserva financeira.
O ideal é começar enquanto você ainda possui uma renda que permita guardar dinheiro com mais facilidade. Dessa maneira, será possível acumular recursos gradualmente, sem precisar fazer um grande esforço financeiro de última hora.
Para definir uma meta, use seu custo mensal como referência.
Por exemplo, se você estima gastar R$ 4.000 por mês, uma reserva equivalente a seis meses representaria:
R$ 4.000 × 6 = R$ 24.000
Essa quantia poderia ajudar a cobrir despesas durante períodos de maior dificuldade financeira.
No entanto, não existe uma quantia universal que sirva para todos.
Quem possui despesas menores pode precisar de uma reserva mais baixa. Por outro lado, quem pretende morar sozinho em uma cidade com custo de vida elevado pode precisar de uma quantia maior.
Além disso, considere a possibilidade de existir uma diferença entre sua renda mensal e seus gastos.
Por esse motivo, o objetivo não deve ser simplesmente acumular um valor escolhido aleatoriamente. A reserva precisa fazer sentido para seu orçamento e para a duração prevista da residência.
4. Não esqueça dos custos para entrar na residência
O planejamento financeiro não começa no primeiro dia da residência.
Na verdade, alguns gastos podem aparecer antes mesmo da aprovação. Por isso, eles também precisam entrar no orçamento.
Quem presta processos seletivos pode ter despesas com:
- Taxas de inscrição;
- Viagens;
- Hospedagem;
- Alimentação;
- Transporte;
- Cursos preparatórios;
- Materiais de estudo;
- Documentos;
- Mudança;
- Outros gastos relacionados às provas.
Além disso, essas despesas podem aumentar quando você participa de processos seletivos em várias instituições.
Por exemplo, uma única viagem pode envolver passagem, hospedagem, alimentação e transporte. Consequentemente, o custo final pode ser muito maior do que apenas a taxa de inscrição.
Por isso, vale criar uma categoria específica no orçamento.
Você pode chamá-la de “Projeto Residência”.
Assim, todos os meses uma parte do dinheiro poderá ser destinada exclusivamente aos custos relacionados à preparação.
Dessa forma, você evita depender do cartão de crédito para despesas que já poderiam estar previstas.
5. Considere o custo de uma possível mudança
A aprovação pode exigir uma mudança de cidade. Nesse caso, o custo da residência não será apenas o aluguel mensal.
Existem diversas despesas relacionadas à instalação em um novo imóvel.
Entre elas, podem aparecer:
- Caução ou outra garantia locatícia;
- Primeiro aluguel;
- Frete;
- Transporte;
- Compra de móveis;
- Utensílios domésticos;
- Roupas de cama e banho;
- Instalação de internet;
- Pequenos reparos;
- Produtos de limpeza.
Além disso, alguns gastos podem surgir de forma inesperada logo nos primeiros dias.
Por isso, separe uma quantia específica para a mudança.
Ao mesmo tempo, é importante não confundir esse dinheiro com sua reserva de emergência.
Uma parte das economias pode ser destinada à instalação. Outra parte deve permanecer disponível para situações inesperadas.
Dessa maneira, você evita gastar toda a sua reserva logo no início da residência.
6. Reduza despesas antes de começar
O período anterior à residência pode ser uma boa oportunidade para revisar seus gastos.
Antes de começar, analise cuidadosamente o orçamento e procure despesas que podem ser reduzidas.
Por exemplo:
- Assinaturas pouco utilizadas;
- Delivery frequente;
- Compras por impulso;
- Serviços que você quase não utiliza;
- Parcelamentos desnecessários;
- Gastos elevados com lazer.
Entretanto, isso não significa eliminar completamente os momentos de lazer.
A ideia é encontrar um equilíbrio entre qualidade de vida e preparação financeira.
Se você conseguir reduzir R$ 300 em despesas mensais, por exemplo, poderá direcionar esse dinheiro para sua reserva.
Em um ano, isso representaria:
R$ 300 × 12 = R$ 3.600
Portanto, pequenas mudanças podem produzir um resultado significativo ao longo do tempo.
Além disso, acostumar-se a um orçamento mais controlado antes da residência pode facilitar a adaptação à nova realidade financeira.
Assim, quando a residência começar, você já estará familiarizado com um orçamento mais organizado.
7. Tenha cuidado com dívidas
As dívidas também precisam fazer parte do planejamento.
Entrar na residência médica com muitas parcelas mensais pode deixar o orçamento bastante apertado. Além disso, uma renda menor pode dificultar a manutenção de compromissos financeiros assumidos anteriormente.
Antes de começar, faça um levantamento de todas as suas obrigações financeiras.
Observe especialmente:
- Cartão de crédito;
- Empréstimos;
- Financiamentos;
- Compras parceladas;
- Dívidas com juros elevados.
Depois disso, compare o valor das parcelas com sua renda prevista.
Uma dívida com juros altos pode consumir uma parte importante do orçamento. Por isso, sempre que possível, organize essas obrigações antes de iniciar a residência.
Da mesma forma, evite assumir novos compromissos financeiros sem avaliar se conseguirá manter os pagamentos durante os próximos anos.
Afinal, quanto maior o número de parcelas fixas, menor será o espaço disponível para imprevistos.
8. Separe o dinheiro da reserva em um local adequado
O dinheiro reservado para a residência médica possui uma função diferente de um investimento de longo prazo.
Essa reserva poderá ser utilizada para pagar despesas durante os próximos meses. Por isso, a facilidade de acesso ao dinheiro é importante.
Em geral, uma reserva financeira deve priorizar características como:
- Segurança;
- Liquidez;
- Facilidade de resgate;
- Baixa exposição a riscos desnecessários.
O objetivo principal, nesse caso, não é buscar a maior rentabilidade possível.
Em primeiro lugar, o objetivo é preservar o dinheiro e permitir seu uso quando houver necessidade.
Por isso, antes de escolher qualquer aplicação financeira, considere seu perfil, seus objetivos e as características do produto.
Além disso, evite concentrar toda a reserva em investimentos que possam sofrer grandes oscilações justamente quando você precisar utilizar o dinheiro.
Dessa forma, a reserva continuará cumprindo sua principal função: oferecer segurança financeira.
9. Faça um orçamento para os anos de residência
Pensar apenas no próximo mês pode não ser suficiente.
O ideal é fazer uma projeção para todo o período da residência. Assim, você consegue visualizar o impacto financeiro no longo prazo.
Imagine uma situação hipotética:
Custo mensal: R$ 4.000
Duração: 24 meses
Nesse caso:
R$ 4.000 × 24 = R$ 96.000
Isso não significa que você precisa ter R$ 96 mil guardados antes de começar.
Durante a residência, você terá renda. Portanto, parte das despesas será paga mensalmente com os recursos recebidos.
O cálculo serve, principalmente, para mostrar o tamanho do compromisso financeiro.
Em seguida, você pode fazer uma segunda conta:
Despesas totais previstas − renda total prevista = necessidade estimada de reserva
Dessa maneira, fica mais fácil descobrir quanto dinheiro poderá ser necessário para complementar sua renda.
Além disso, faça diferentes projeções.
Você pode criar um cenário mais econômico, um cenário provável e outro considerando despesas maiores.
Assim, terá uma margem para lidar com mudanças no orçamento.
10. Crie uma margem para imprevistos
Nenhum orçamento consegue prever tudo.
Durante a residência, podem surgir despesas inesperadas. Por exemplo, um computador pode apresentar defeito, um problema no carro pode gerar uma conta ou uma mudança pode custar mais do que o previsto.
Além disso, podem aparecer despesas relacionadas à própria formação profissional.
Por isso, não monte um orçamento que utilize 100% dos seus recursos.
Deixe uma margem para imprevistos.
Essa margem funciona como uma proteção contra acontecimentos que não estavam no planejamento inicial.
Quanto mais apertado for seu orçamento mensal, maior será a importância dessa reserva.
Ao mesmo tempo, evite utilizar o dinheiro destinado às emergências para despesas comuns.
Se a reserva for usada continuamente para pagar lazer, compras ou contas recorrentes, ela deixará de cumprir sua principal função.
Portanto, mantenha uma separação clara entre o dinheiro destinado às despesas normais e aquele reservado para situações inesperadas.
11. Evite aumentar seu padrão de vida antes da residência
Antes da residência, sua renda pode ser maior do que será durante esse período.
Por causa disso, pode surgir a sensação de que existe espaço para aumentar os gastos.
Entretanto, é importante pensar no médio e no longo prazo.
Comprar um carro mais caro, assumir um financiamento ou aumentar significativamente as despesas mensais pode dificultar a adaptação à nova realidade financeira.
Em vez disso, uma alternativa é manter um padrão de vida compatível com seus objetivos e direcionar parte da renda extra para a reserva.
Por exemplo, se você receber R$ 1.000 a mais em determinado mês, pode evitar incorporar esse valor permanentemente ao orçamento.
Em vez disso, poderá direcionar parte dele para sua reserva.
Dessa forma, uma renda temporariamente maior pode se transformar em segurança financeira para o período da residência.
Além disso, manter despesas controladas antes da mudança de renda pode tornar a transição mais tranquila.
12. Monte um planejamento com três reservas
Uma maneira prática de organizar o planejamento financeiro para residência médica é dividir o dinheiro em três objetivos.
Reserva 1: custos para começar
Essa reserva cobre os gastos necessários para iniciar a residência.
Ela pode incluir:
- Mudança;
- Caução;
- Primeiro aluguel;
- Inscrições;
- Viagens;
- Materiais;
- Outros gastos iniciais.
O objetivo é evitar que essas despesas consumam o dinheiro destinado às emergências.
Assim, o dinheiro de instalação possui uma finalidade específica e pode ser utilizado sem comprometer a reserva de segurança.
Reserva 2: complemento de renda
A segunda reserva serve para cobrir uma eventual diferença entre sua renda e seus gastos mensais.
Por exemplo, imagine que seu custo de vida seja R$ 4.000 e sua renda disponível seja R$ 3.700.
Nesse caso, existe um déficit mensal de R$ 300.
Se essa diferença durar 24 meses:
R$ 300 × 24 = R$ 7.200
Portanto, você já saberá que poderá precisar de R$ 7.200 para complementar a renda durante esse período.
É claro que essa é apenas uma simulação. Seus gastos podem mudar ao longo do tempo.
Ainda assim, fazer essa conta antecipadamente ajuda a visualizar o tamanho da reserva necessária.
Reserva 3: emergência
A terceira reserva deve ficar destinada aos imprevistos.
Ela não deve fazer parte do orçamento mensal normal.
Seu objetivo é oferecer proteção caso aconteça algo que gere uma despesa inesperada ou reduza temporariamente sua capacidade financeira.
Por isso, essa reserva deve ser tratada de maneira diferente das outras duas.
Dessa forma, você consegue saber quanto possui para começar, quanto poderá usar para complementar a renda e quanto deve permanecer protegido para emergências.
Quanto guardar antes de começar a residência médica?
Não existe um valor único que seja adequado para todos os médicos residentes.
A melhor forma de calcular uma meta é considerar três elementos:
Reserva necessária = gastos iniciais + déficit mensal previsto + margem para imprevistos
Imagine, por exemplo:
- Gastos iniciais: R$ 5.000;
- Déficit mensal: R$ 500;
- Duração estimada: 24 meses;
- Reserva adicional para imprevistos: R$ 5.000.
O cálculo seria:
R$ 5.000 + (R$ 500 × 24) + R$ 5.000 = R$ 22.000
Nesse cenário hipotético, uma reserva de R$ 22 mil ajudaria a cobrir os gastos iniciais, o déficit mensal projetado e uma margem para imprevistos.
No entanto, esse valor não deve ser tratado como uma regra.
Cada pessoa possui uma realidade diferente.
Por exemplo, quem mora com familiares pode ter despesas menores. Já quem precisa morar sozinho pode enfrentar um custo de vida maior.
Além disso, a duração da residência e a diferença entre renda e despesas também influenciam o cálculo.
Por isso, faça sua própria projeção.
Quanto mais próximos da realidade forem os números utilizados, mais útil será o resultado.
E se eu não conseguir juntar dinheiro suficiente?
Nem todo estudante consegue formar uma grande reserva antes de entrar na residência.
Ainda assim, o planejamento financeiro continua sendo importante.
Nesse caso, o primeiro passo é descobrir qual será a diferença entre sua renda e suas despesas.
Depois, procure alternativas para diminuir o custo mensal.
Dependendo da situação, pode ser possível:
- Dividir o aluguel;
- Escolher uma moradia com menor custo;
- Reduzir despesas recorrentes;
- Escolher uma cidade com custo de vida mais baixo;
- Utilizar parte de uma reserva já existente;
- Contar com apoio familiar, quando disponível;
- Ajustar temporariamente o padrão de vida.
O mais importante é conhecer os números.
Imagine que você descubra, antes da residência, que terá um déficit de R$ 400 por mês.
Se a residência durar 24 meses, você já sabe que essa diferença poderá chegar a:
R$ 400 × 24 = R$ 9.600
Essa informação permite que você se prepare com antecedência.
Portanto, o problema não é necessariamente ter um déficit temporário. O maior risco é não saber que ele existe e descobrir somente depois que a residência já começou.
Faça uma simulação antes de escolher onde fazer a residência
O local da residência também pode influenciar seu planejamento financeiro.
Duas cidades podem oferecer oportunidades semelhantes, mas apresentar custos de vida muito diferentes.
Por isso, quando existirem diferentes possibilidades, compare as despesas antes de tomar sua decisão.
| Item | Cidade A | Cidade B |
|---|---|---|
| Aluguel | R$ 1.500 | R$ 2.300 |
| Alimentação | R$ 800 | R$ 1.000 |
| Transporte | R$ 250 | R$ 400 |
| Outras despesas | R$ 900 | R$ 1.000 |
| Total mensal | R$ 3.450 | R$ 4.700 |
Nesse exemplo, a diferença mensal seria de R$ 1.250.
Em 24 meses, essa diferença poderia representar:
R$ 1.250 × 24 = R$ 30.000
Portanto, o custo de vida pode alterar significativamente o planejamento financeiro durante a residência.
Essa comparação não serve para determinar qual cidade ou instituição você deve escolher.
Em vez disso, ela mostra o impacto financeiro de cada alternativa.
Assim, você poderá analisar suas opções considerando também o orçamento necessário para viver durante a especialização.
Comece o planejamento o quanto antes
Quanto mais tempo você tiver para se preparar, mais fácil será distribuir sua meta ao longo dos meses.
Imagine que sua meta seja acumular R$ 24 mil.
Se você tiver 24 meses:
R$ 24.000 ÷ 24 = R$ 1.000 por mês
Por outro lado, se tiver 48 meses:
R$ 24.000 ÷ 48 = R$ 500 por mês
A diferença é significativa.
Por isso, não espere a aprovação para começar a organizar sua vida financeira.
Mesmo que você ainda esteja estudando para as provas, já pode começar a levantar os custos e definir uma meta.
Além disso, acompanhar o orçamento mensal permite corrigir o planejamento ao longo do tempo.
Se suas despesas aumentarem, você poderá ajustar a meta. Da mesma forma, se conseguir guardar mais dinheiro, poderá atingir a reserva mais rapidamente.
Assim, o planejamento se torna um processo contínuo, e não apenas uma tarefa realizada uma única vez.
O mais importante é começar.
O planejamento financeiro
O planejamento financeiro para residência médica deve fazer parte da preparação para essa nova etapa profissional.
Antes de começar, procure descobrir quanto você gastará por mês, qual será sua renda disponível e quais despesas poderão surgir durante o período.
Além disso, considere os custos para prestar as provas, uma possível mudança de cidade e os gastos necessários para começar a residência.
Também é importante formar uma reserva financeira. Dessa maneira, você terá mais segurança para enfrentar períodos em que o orçamento poderá ficar apertado.
O planejamento não precisa ser complicado.
Comece com três números: quanto você ganha, quanto gasta e quanto precisa guardar.
Em seguida, faça uma projeção para os próximos meses e anos. Assim, será possível identificar possíveis dificuldades antes que elas aconteçam.
Por fim, lembre-se de que cada residente possui uma realidade financeira diferente. Portanto, não existe uma reserva ou um orçamento perfeito para todos.
O melhor planejamento é aquele construído com base nos seus próprios gastos, na sua renda e nos seus objetivos.
Quanto antes você começar, mais tempo terá para organizar as finanças e chegar à residência médica com um orçamento preparado para essa nova fase.
veja também: